2标段总包结算全部完成 结算设备全流程要点解析
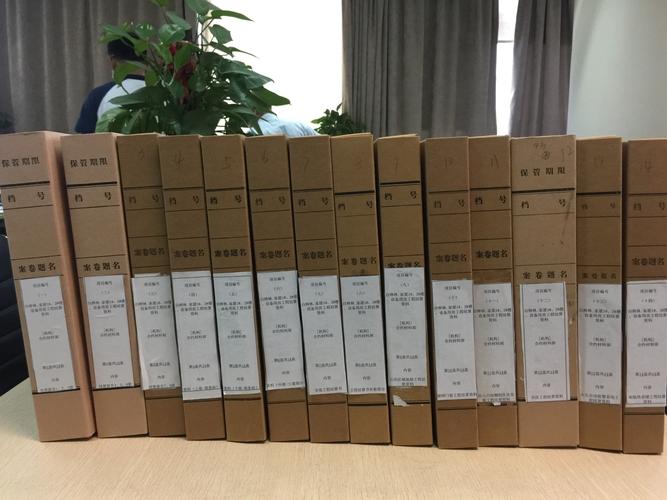
随着2标段总包结算工作全面完成,结算设备环节作为工程收尾的关键一环,直接关系到项目成本闭环与参建各方利益。本文将围绕结算设备的资料构成、核对要点、常见问题与实务建议展开,为类似项目提供参考。
一、结算设备资料构成
结算设备通常指需要纳入工程结算范围的各类永久设备、临时设施设备及配套装置。其结算资料一般包括:
- 设备采购合同及补充协议;
- 设备到货验收单、开箱检验记录;
- 设备安装调试记录及试运行报告;
- 设备发票、付款凭证及税务凭证;
- 设备变更、索赔及现场签证资料;
- 设备移交清单及质保文件。
在2标段总包结算中,上述资料需与土建、安装等专业结算相互衔接,避免重复或遗漏。
二、结算设备核对要点
- 数量核对:依据合同清单、到货验收单和最终移交清单,逐项核对设备名称、规格型号、数量,确保账实相符。
- 价格核对:核对合同单价、变更调价、运费及税费,关注暂估价设备的最终确认价。
- 费用归属:区分设备费与安装费,甲供设备与乙供设备应分别列项,防止混淆。
- 变更与签证:对设计变更、现场签证引起的设备增减,需有完整审批链条和费用计算书。
- 质保与扣款:按合同约定计取质保金,核实有无应扣水电费、违约金等。
三、常见问题与风险提示
- 资料不全:到货验收单缺失、发票未附清单,导致审核周期延长。
- 价格争议:暂估价设备未及时认价,或市场价波动引发分歧。
- 重复结算:设备费与安装费中的配套材料重复计取。
- 移交不清:设备移交手续不完整,后期运维责任不明。
- 税费问题:未按最新税率调整,或发票类型不符合要求。
四、实务建议
- 提前建立设备结算台账,动态更新到货、安装、付款信息。
- 结算前组织专项核对会,由总包、分包、监理、业主四方联合确认。
- 对争议项留存书面记录,必要时引入第三方审计。
- 关注合同专用条款中关于设备结算的特别约定,如调价公式、支付节点。
- 结算完成后及时归档,为竣工决算和审计提供支撑。
2标段总包结算全部完成,标志着设备结算工作取得阶段性成果。通过规范流程、细化核对、防范风险,可有效提升结算质量,保障项目整体效益。
如若转载,请注明出处:http://www.zisutop.com/product/41.html
更新时间:2026-09-19 10:24:14